Cómo trabajo · 7 pasos
Un producto bancario no se acaba cuando se contrata. Empieza ahí.
De la petición de negocio a la validación final, en siete pasos. Los pasos son los de cualquier proyecto. Lo que cambia en banca es lo que hay dentro de cada uno.
Estimación y contexto
Cada petición llega distinta: un producto nuevo, la evolución de algo que ya existe en el sistema de diseño o una interacción puntual. Antes de dar un plazo miro para quién es (oficinas o cliente, escritorio o móvil), si toca más de un canal, qué equipos tienen que entrar y cuánto hay que reservar para prototipo y QA antes de preproducción.
En banca
Lo que casi nunca viene en la petición es el servicing. Una tarjeta trae bloqueos, renovaciones, límites y cambios de cuenta de cargo. Una transferencia, rechazos, devoluciones y retenciones por fraude. Si no entra en la estimación, aparece después como retraso.
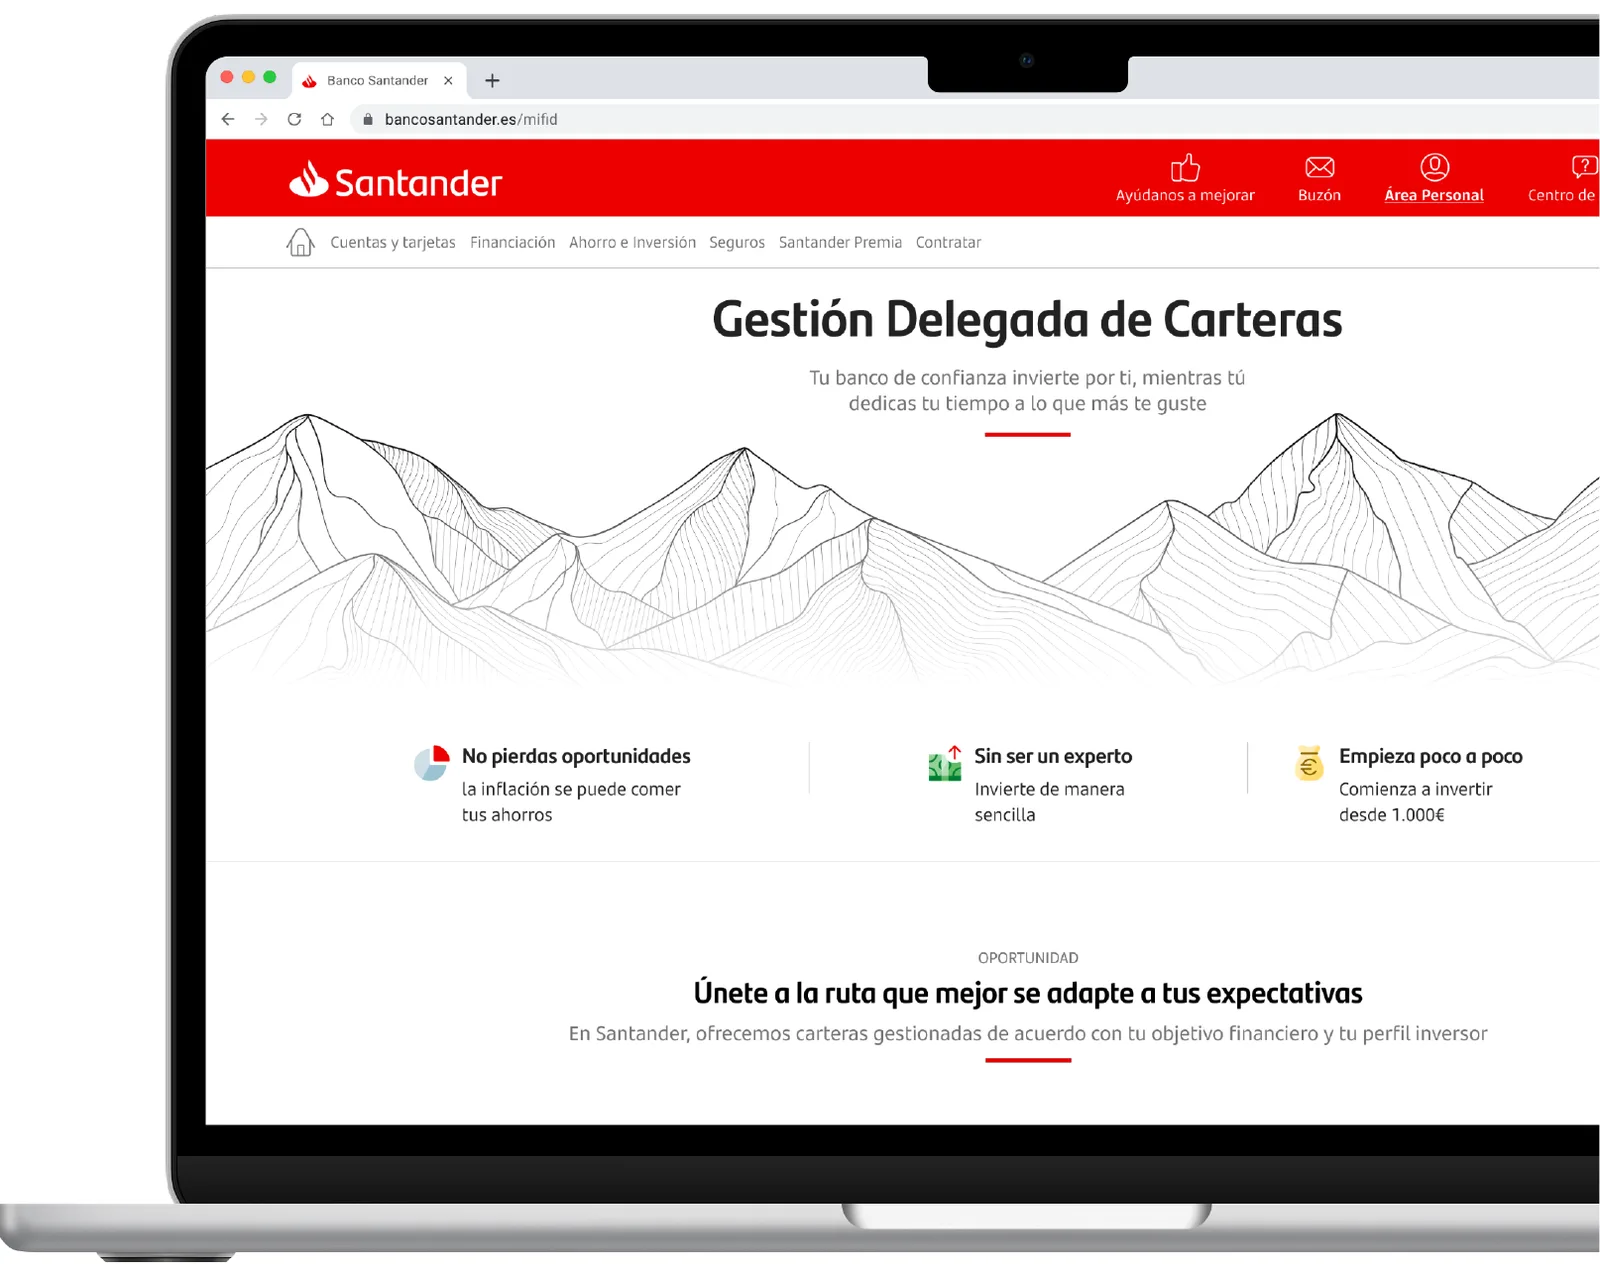
El servicing no es mantenimiento. Es alcance.
Entender el problema
Con la estimación aprobada, me siento con negocio para afinar el objetivo y conseguir las métricas que existan. Reviso cómo lo resuelve el sector y, sobre todo, qué tiene ya resuelto el propio banco en otros canales. Reutilizarlo ahorra trabajo y evita que la app contradiga lo que el cliente ya conoce.
En banca
Pregunto qué estados reconoce el sistema del banco y cómo los llama. El diseño no puede inventarse una clasificación que el backend no tenga.
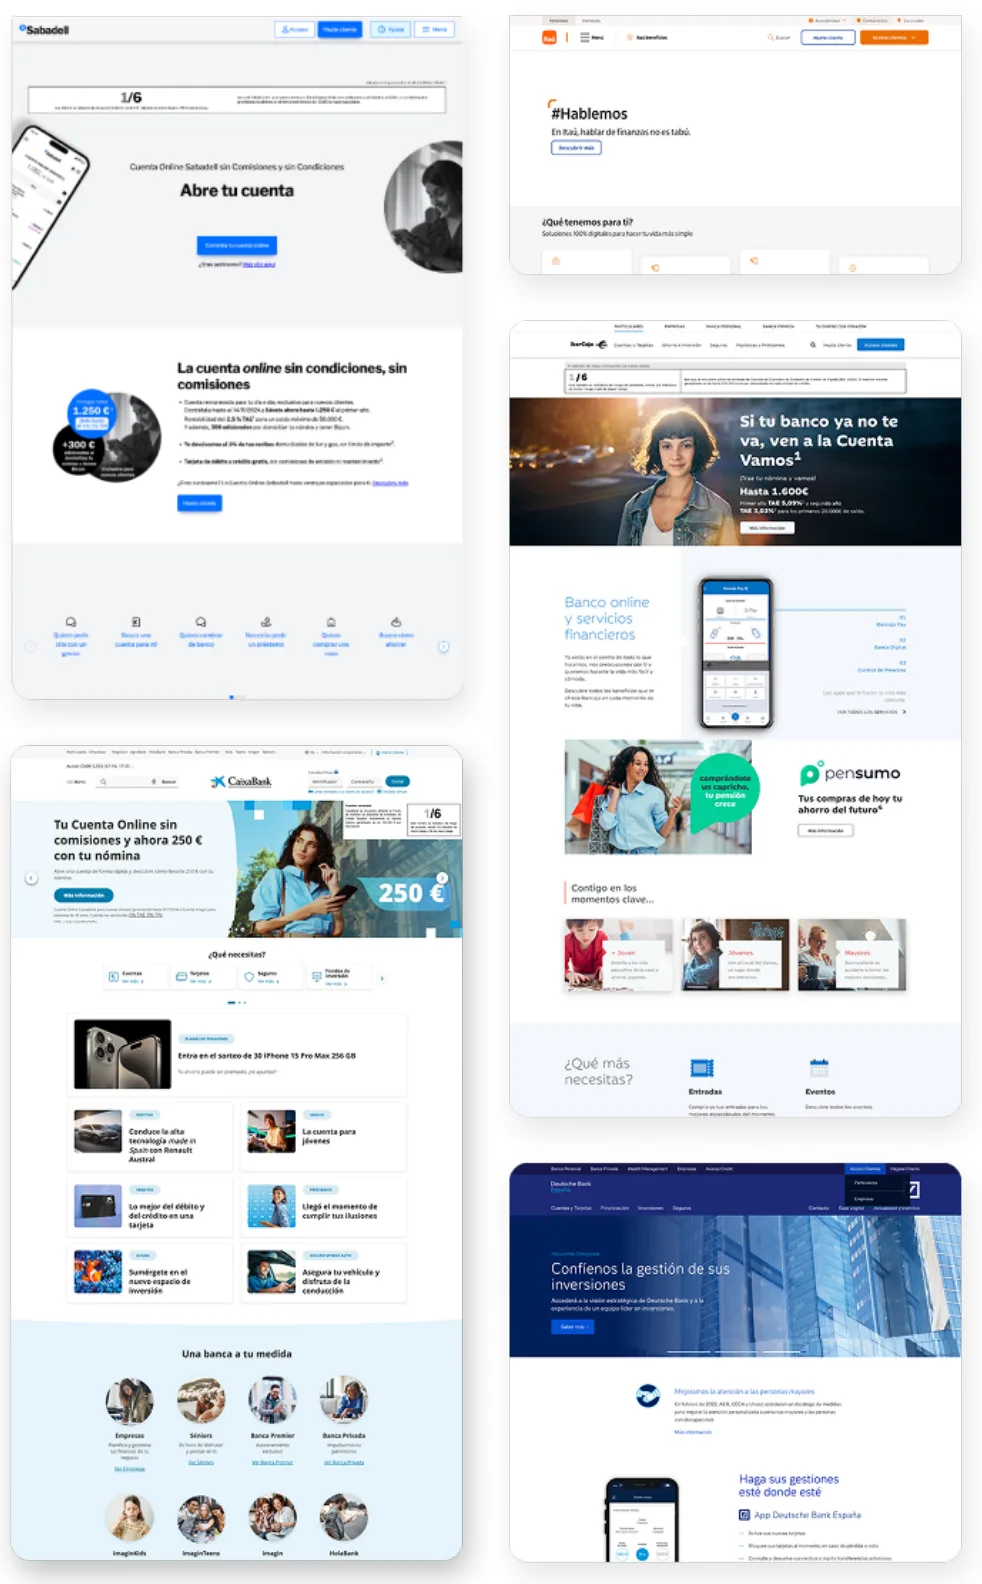
Diseño dentro del sistema
Diseño sobre el sistema de diseño del banco, en flujos de seguros, inversión, empresas o banca diaria. Las decisiones se presentan al equipo antes de cerrarlas, para que la calidad no dependa de quién diseñe cada pantalla.
En banca
Donde más tiempo se va es en los estados. Una cuenta puede estar en apertura, inactiva, bloqueada, embargada o en cierre, y cada estado cambia lo que el usuario puede hacer. Y los estados dependen unos de otros.
La pregunta no es cómo se bloquea una tarjeta. Es dónde se avisa de cada consecuencia.
TarjetaActiva
Wallet de Bizum Suscripciones Pagos recurrentes- Wallet de BizumFunciona con normalidad.La vinculación deja de funcionar. Al desbloquear, hay que volver a vincularla.
- Suscripciones domiciliadasLos cargos se cobran.Los cargos se rechazan mientras dure el bloqueo.
- Pagos recurrentesEl comercio cobra cada mes.El comercio recibe un rechazo y puede dar de baja el servicio.
Alineación y handoff
Para cerrar los últimos detalles del diseño, reviso con desarrollo qué es viable y con jurídico qué tiene que decir cada pantalla. Si el proyecto lo pide, preparo prototipos para las pruebas de los equipos de CRO e investigación.
En banca
En Santander, los casos de servicing, los plazos de notificación y la literalidad de los avisos se validaban antes de cerrar los flujos, porque validarlos después obligaba a rehacerlos. En una transferencia, verificar el beneficiario, autenticar con el importe exacto y avisar de que una transferencia inmediata no se puede deshacer no son decisiones de diseño. Son obligaciones.
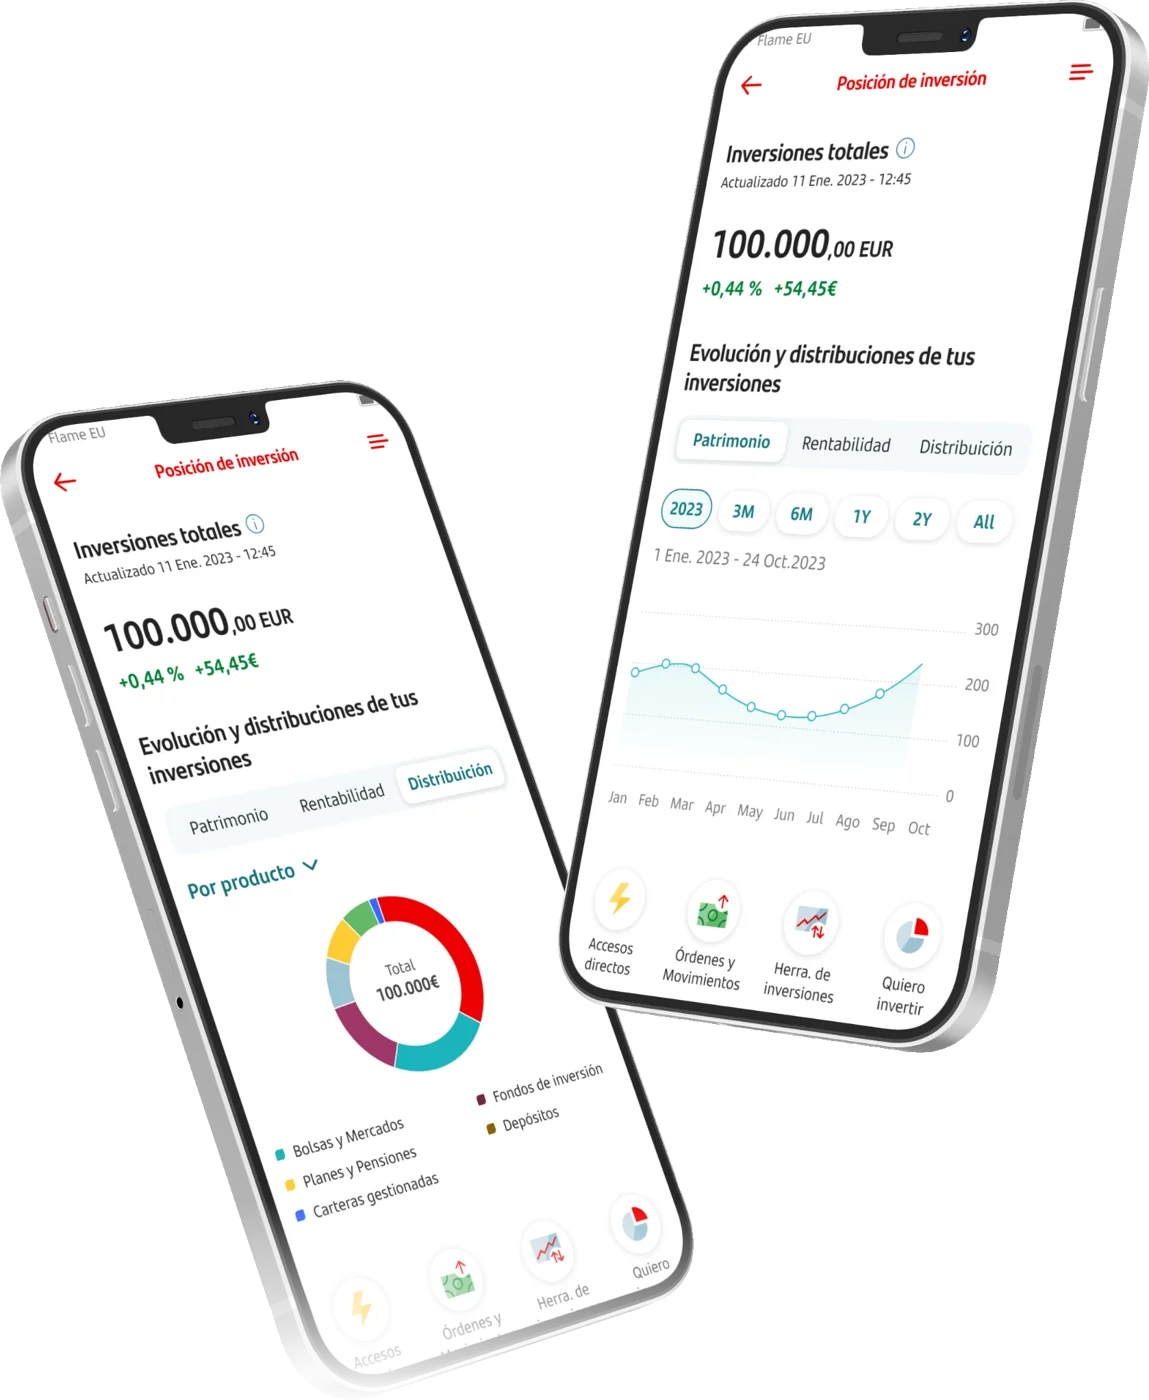
Jurídico entra en el diseño. No al final.
Accesibilidad dentro del entregable
Desde junio de 2025, la Ley 11/2023 obliga a los servicios bancarios digitales a cumplir WCAG 2.1 AA. La obligación se conoce. Lo que no suele estar dimensionado es lo que diseño tiene que entregar para que desarrollo lo pueda implementar.
Lo que entrego
Cada pantalla sale con cuatro capas: el nombre accesible y el rol de cada elemento, el orden de foco con teclado, el orden de lectura del lector de pantalla y cómo se comporta con el texto al 200%.
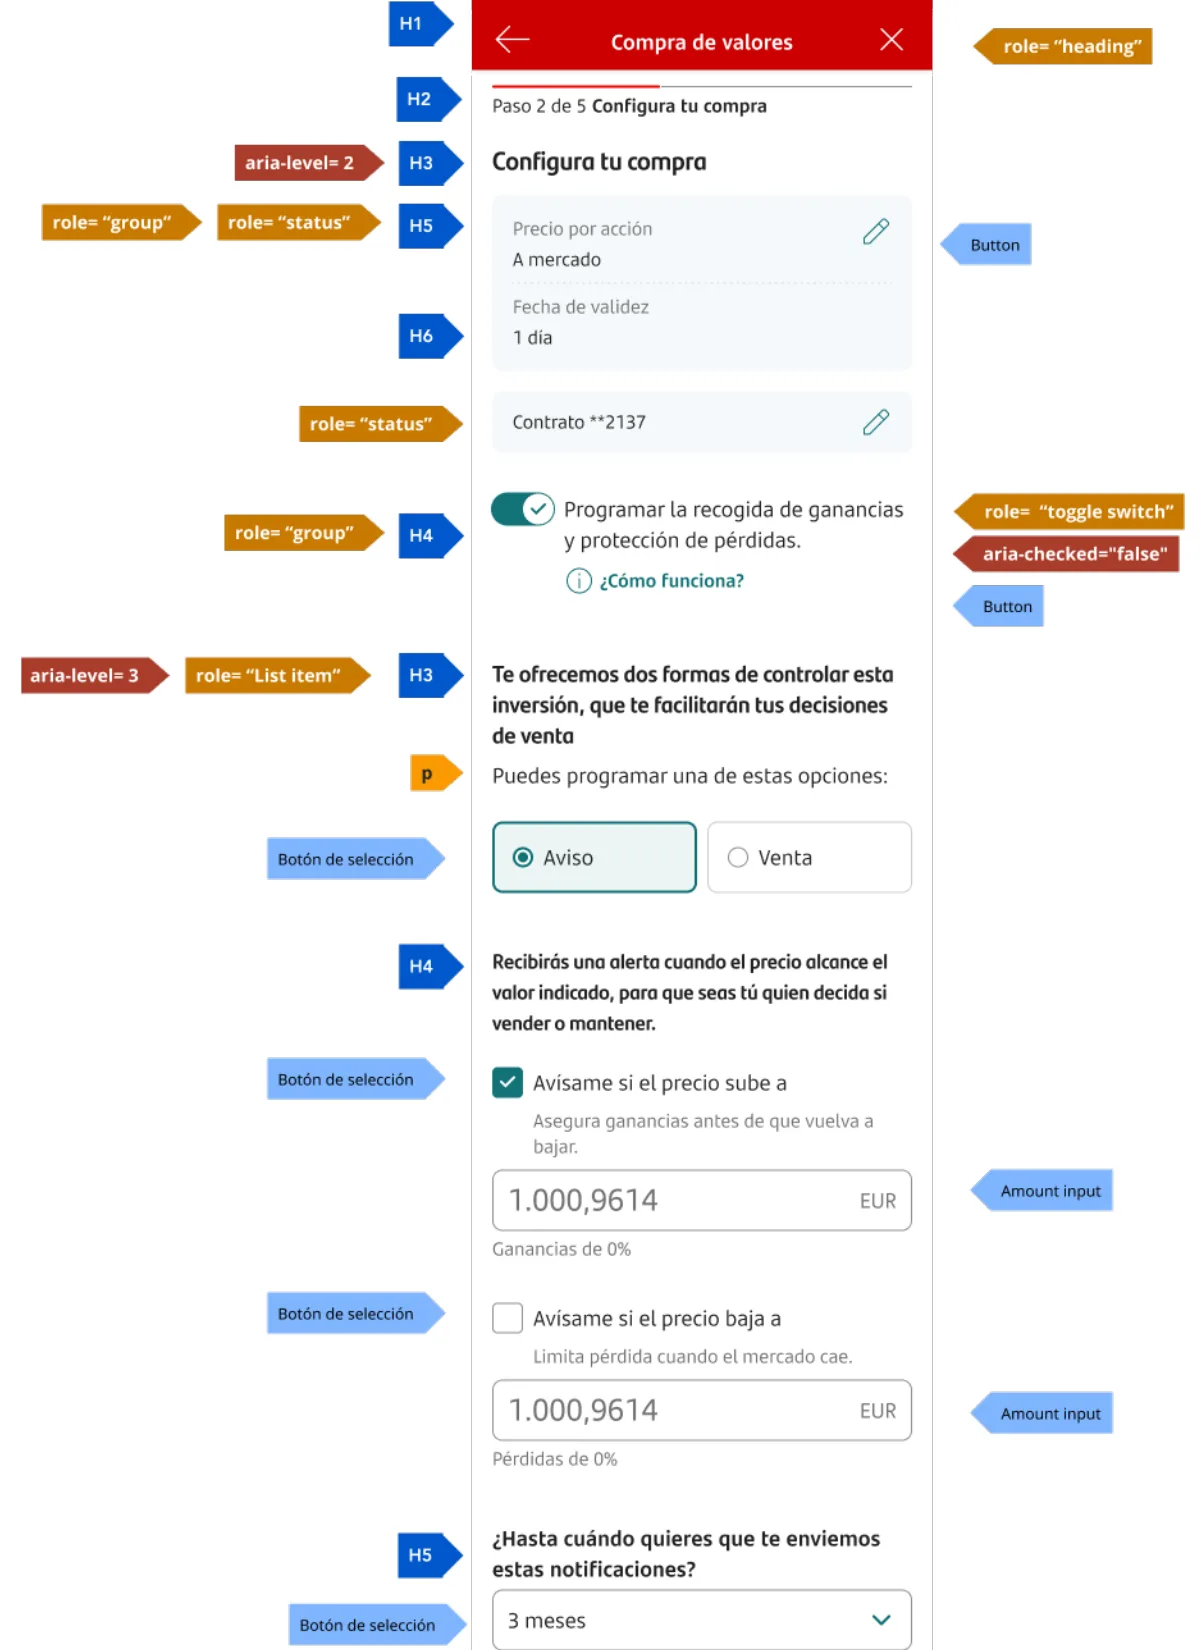
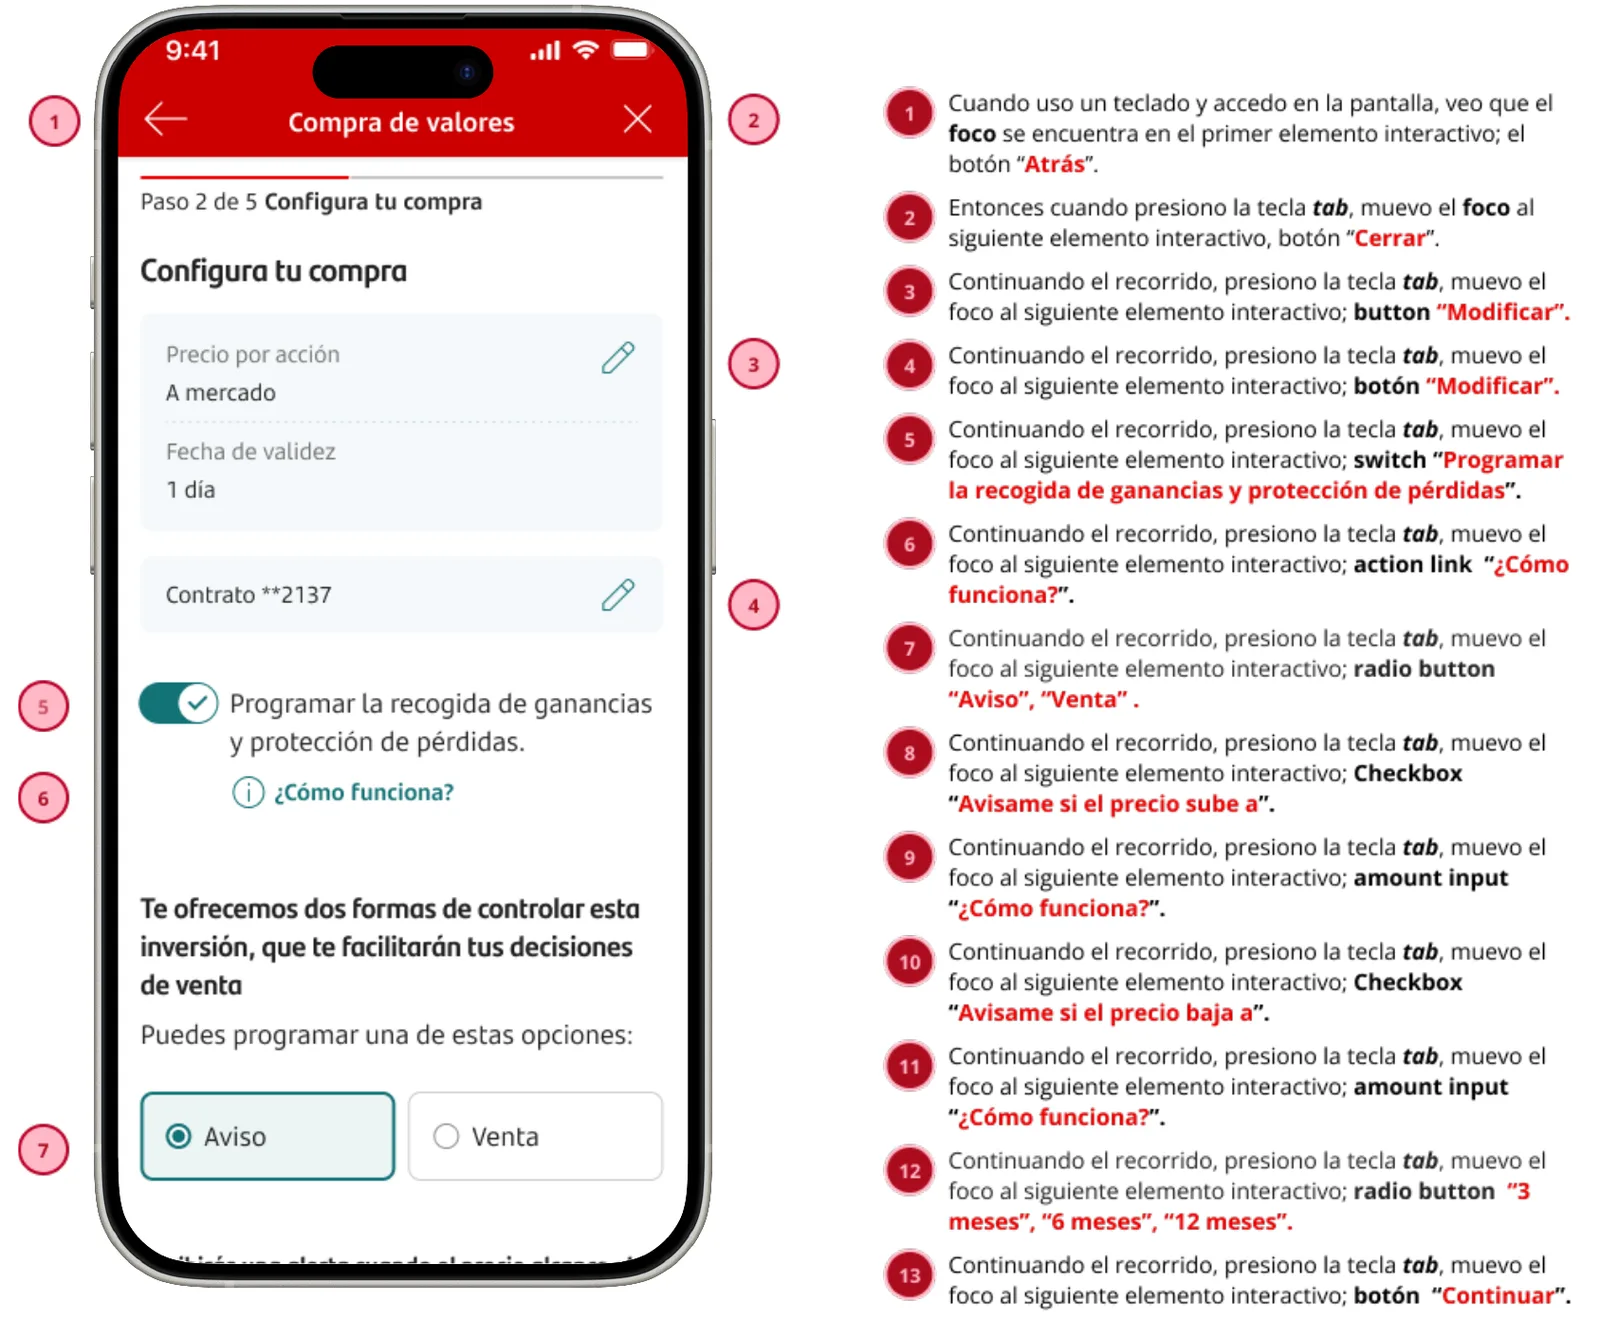
La «X» no se llama «Cerrar». Se llama «Salir del proceso».
QA de diseño
Antes del OK final reviso el flujo completo, los estados y la coherencia con el sistema de diseño. Cada fallo se clasifica por lo que rompe, no por lo que se ve.
El criterio
Un contraste insuficiente bloquea el paso a producción igual que un botón que no funciona.
Crítico
No pasa a producciónRompe el flujo, la comprensión, la accesibilidad o la norma.
Medio
Sale, con la corrección comprometidaUna desviación visual leve o tolerable.
Bajo
No bloqueaUn espaciado mínimo, un detalle visual.
Evolución del sistema de diseño
Documento inconsistencias, propongo mejoras, actualizo componentes y retiro los que se han quedado obsoletos.
En banca
Un UI kit resuelve color, tipografía y botones. Un banco necesita además componentes propios (una tarjeta de producto, un campo de importe, el estado de una orden) documentados con sus variantes, estados, comportamiento y accesibilidad. Esa capa no sale de los componentes genéricos: hay que diseñarla.
- UI kitColor, tipografía, espaciado y componentes base.
- LibreríaVariantes, estados y reglas de uso.
- Sistema de diseñoAccesibilidad documentada y especificación para desarrollo.
- Sistema de productoComponentes de dominio, estados de negocio y reglas de contenido bancario.
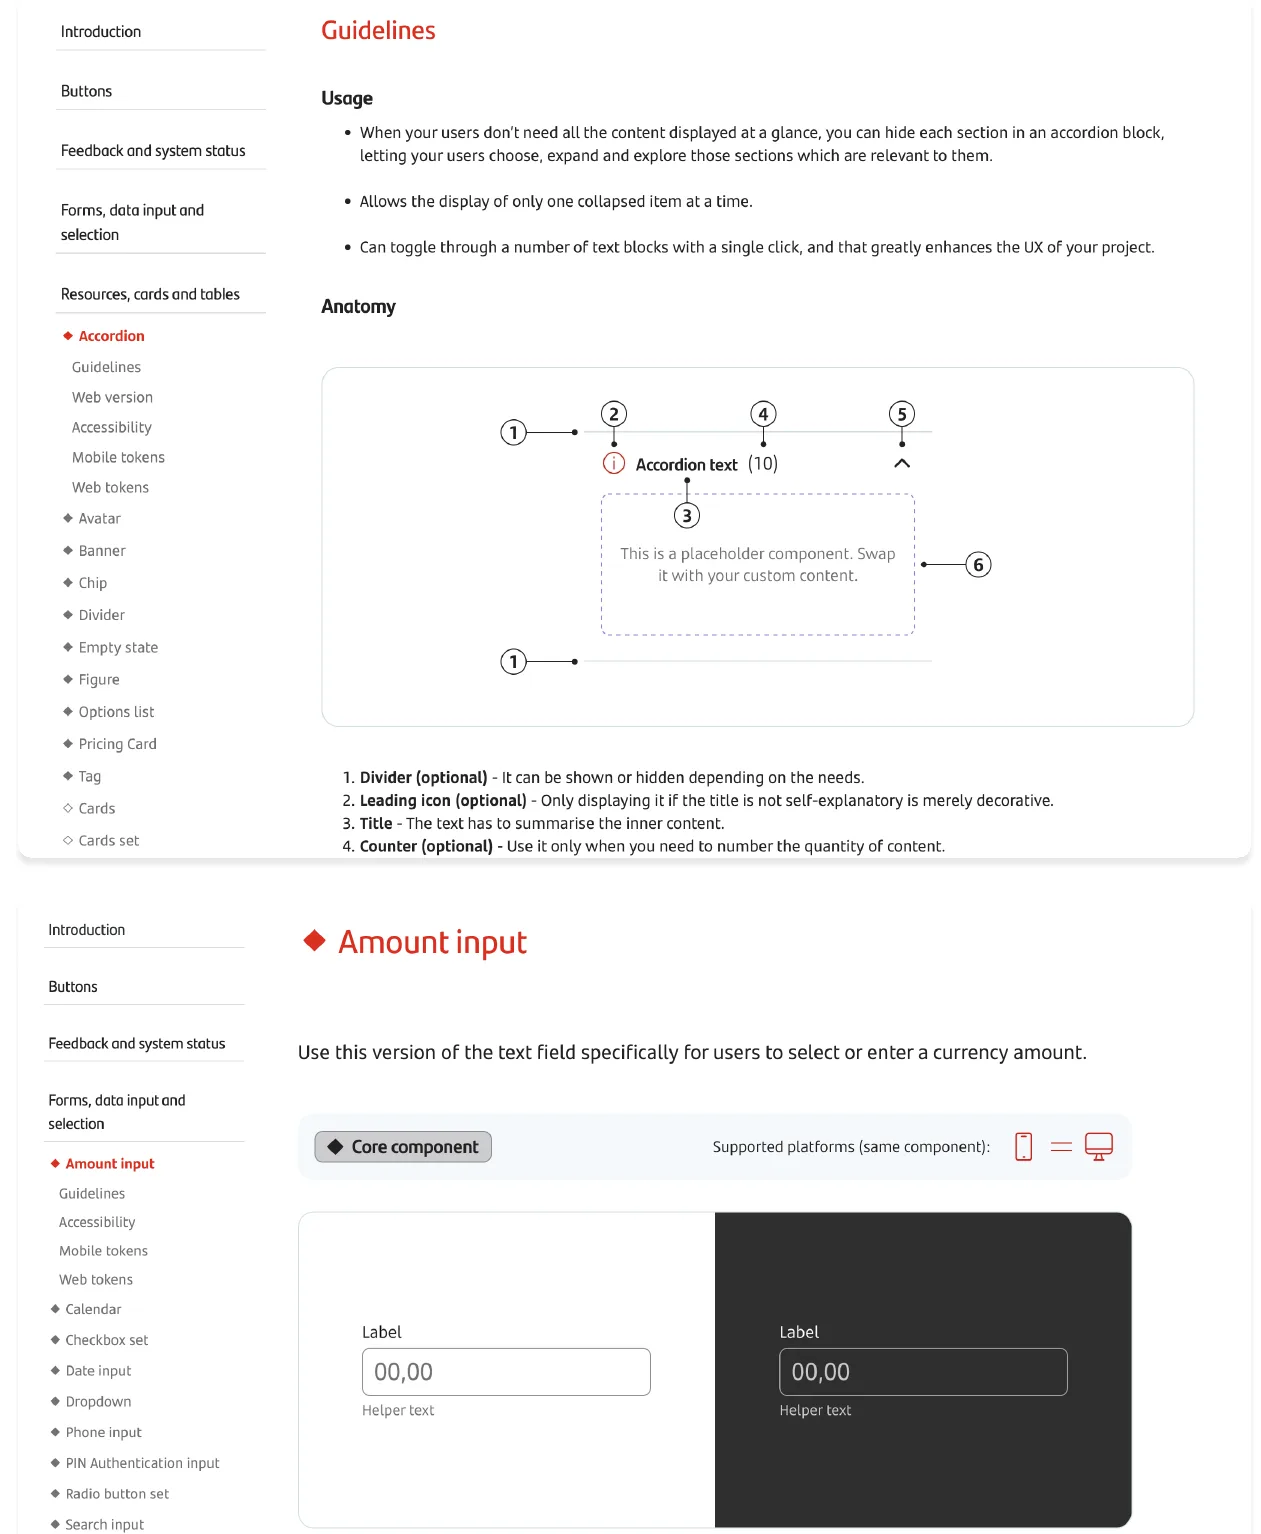
Este recorrido no es solo para bancos. Sirve en cualquier producto donde un error cuesta dinero o tiene consecuencias legales.